Über den Kurs
Im Alltag hat „Liebhaberei“ mit Zuneigung zu tun, im Steuerrecht mit einem Steuerbescheid. Gemeint ist: Ein angemeldetes Gewerbe wird nicht als Unternehmen anerkannt, sondern als Hobby. Das passiert, wenn über längere Zeit kein Gewinn entsteht und auch nicht erkennbar ist, dass sich das ändern wird. Es fehlt die Gewinnerzielungsabsicht.
Was das konkret bedeutet
Die Folgen treffen genau den Punkt, wegen dem viele das Gewerbe überhaupt angemeldet haben:
- Verluste dürfen nicht mehr mit anderen Einkünften verrechnet werden – der Verlust aus dem Gewerbe senkt deine Lohnsteuer also nicht mehr.
- Betriebsausgaben kannst du steuerlich nicht mehr geltend machen.
- Der Betrieb ist steuerlich ein Hobby und damit aus der Gewinnermittlung heraus.
Unangenehm wird es, wenn das rückwirkend geschieht: Dann fallen Steuervorteile vergangener Jahre weg, und es kommt zu Nachzahlungen.
Wer besonders oft betroffen ist
Die Liste aus dem Kurs liest sich wie eine Aufzählung schöner Tätigkeiten: Fotografen mit wenigen Aufträgen, Blumen- und Pflanzenzüchter, Imker, Jäger und Hobbylandwirte, Autoren und Redakteure ohne regelmäßige Veröffentlichungen, Vermieter eigener Ferienhäuser mit geringer Auslastung. Gemeinsam ist ihnen, dass Leidenschaft und Geschäft nah beieinanderliegen.
Woran das Finanzamt es festmacht
Bei Verdacht prüft das Finanzamt unter anderem:
- Wird überhaupt ein Gewinn erzielt – oder Jahr für Jahr nur ein Verlust?
- Gibt es einen erkennbaren Plan, wie Gewinne entstehen sollen: Businessplan, Strategie, Zahlen?
- Wird die Tätigkeit ernsthaft betrieben – regelmäßige Arbeitszeiten, aktive Kundengewinnung?
- Ist die Preisgestaltung wirtschaftlich sinnvoll, oder wird unter Wert verkauft?
- Werden die Betriebsmittel nachhaltig genutzt oder nur gelegentlich?
Zwei Beispiele aus dem Kurs
Die Ferienwohnung. Ein Angestellter kauft eine kleine Ferienwohnung, nutzt sie selbst selten und hat feste Kosten für Verwaltung, Hausmeister und Nebenkosten. In der Steuererklärung will er diese Kosten geltend machen. Das Problem: Die Wohnung ist kaum vermietet, es gibt keine Inserate auf den gängigen Portalen, keine Website, keine ernsthafte Werbung. Das Finanzamt sieht keine Gewinnerzielungsabsicht – Liebhaberei, keine Verlustverrechnung.
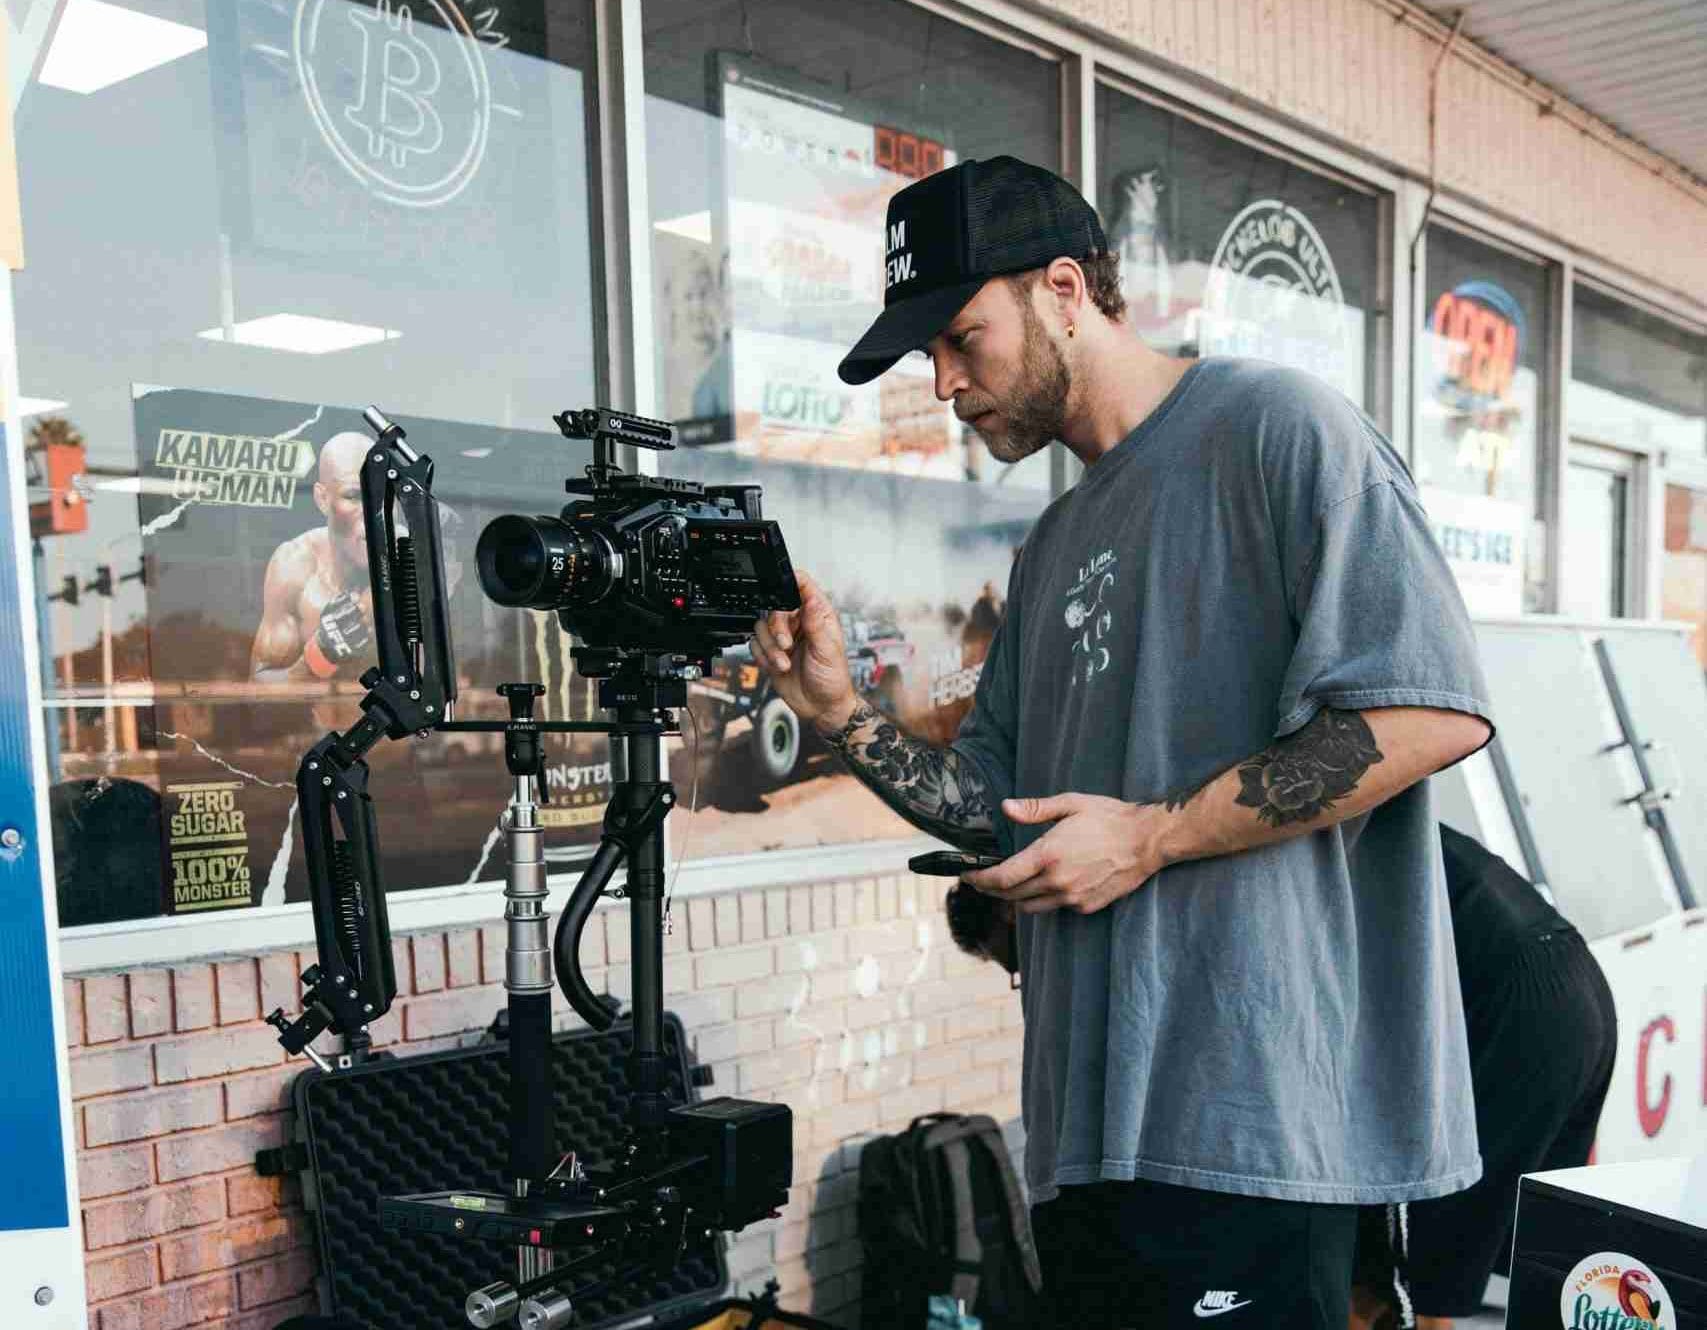
Die Kamera. Jemand fotografiert leidenschaftlich gern, macht hier und da einen Auftrag und bekommt den Tipp: „Meld doch ein Gewerbe an, dann kannst du Kamera und Objektive absetzen.“ Der kleine Umsatz fließt direkt in neue Ausrüstung, der Gewinn liegt Jahr für Jahr bei null, die Aufträge laufen weiter auf Hobbybasis. Das Ziel ist nicht ein wachsendes Fotogeschäft, sondern ein steuerlich subventioniertes Hobby. Auch hier fehlt die Absicht, dauerhaft Gewinn zu erzielen.
Wie du es vermeidest
- Schreib einen Plan. Ein Businessplan mit Zahlen zeigt, wann und wie Gewinn entstehen soll – das ist das stärkste Argument gegenüber dem Finanzamt.
- Zeig dich am Markt. Website, Inserate, Angebote, Preisliste. Wer Kunden sucht, sucht sichtbar.
- Kalkuliere auskömmlich. Dauerhaft unter Wert zu verkaufen spricht gegen eine Gewinnabsicht.
- Reagiere auf Verluste. Wer nach zwei schwachen Jahren Preise, Angebot oder Kostenstruktur ändert, zeigt unternehmerisches Handeln. Wer nichts ändert, bestätigt den Verdacht.
Häufige Fragen
Wie lange darf ich Verluste machen?
Eine feste Frist gibt es nicht. Entscheidend ist die Gesamtschau: Anlaufverluste sind normal, dauerhafte Verluste ohne erkennbaren Plan nicht.
Hilft es, wenn ich nebenbei angestellt bin?
Nebenberuflich zu gründen ist völlig in Ordnung. Problematisch wird es erst, wenn die Verluste offensichtlich nur die Steuerlast aus dem Hauptberuf senken sollen.
Kann das Finanzamt das rückwirkend feststellen?
Ja. Deshalb lohnt es sich, Plan, Werbung und Preiskalkulation von Anfang an zu dokumentieren.
Was dich in diesem Kurs erwartet
Wir gehen die Prüfkriterien des Finanzamts durch, rechnen die beiden Beispiele nach und sammeln, womit du deine Gewinnerzielungsabsicht belegst. Passend dazu: Scheinselbstständigkeit und Einkommensteuer. Über den AVGS der Agentur für Arbeit ist der Kurs für dich kostenlos. Alle Themen stehen in der Übersicht Gründerwissen.
Stand der Angaben: Oktober 2026. Dieser Text gibt den Inhalt unseres Kurses wieder und ersetzt keine Steuer- oder Rechtsberatung.
Kursinhalt
Liebhaberei
-
Coaching: Liebhaberei
-
Video: Liebhaberei
03:35 -
Test: Liebhaberei
Erhalte ein Zertifikat
Füge dieses Zertifikat deinem Lebenslauf hinzu, um deine Fähigkeiten zu belegen und deine Chancen zu erhöhen,