Über den Kurs
Für manche ist der Bewirtungsbeleg der charmanteste Vorteil der Selbstständigkeit. Er gehört zum Alltag, und er ist im Kern nichts anderes als eine besondere Form der Quittung. Nur: Er wird häufiger verworfen als jeder andere Beleg – weil eine einzige handschriftliche Angabe fehlt. Dieser Text fasst zusammen, was im Kurs erklärt wird.
Warum man ein Essen überhaupt absetzen darf
Der Gesetzgeber geht davon aus, dass ein Unternehmer im Sinne seines Unternehmens handelt. Es liegt also in deiner Verantwortung zu entscheiden, welche Ausgaben für den Geschäftserfolg sinnvoll sind – auch wenn nicht jede Entscheidung objektiv perfekt ist. In diesem Rahmen akzeptiert das Finanzamt Kosten für Werbung, Marketing und eben auch für Bewirtung: Sie gilt als Teil von Repräsentation und Selbstvermarktung.
Weil bei einem Essen immer auch ein privater Mitnutzen entsteht, werden nicht 100 Prozent anerkannt, sondern 70 Prozent. Die Logik dahinter: Bei einem Essen zu dritt – zwei Gäste und du – werden sinngemäß die Kosten für die Gäste anerkannt, nicht dein eigener Anteil.
Der Anlass entscheidet – und „Geschäftsessen“ genügt nicht
Damit eine Bewirtung anerkannt wird, braucht sie einen konkret benannten, nachvollziehbaren Grund. Anerkannte Anlässe sind zum Beispiel:
- Kennenlernen oder Verhandeln von Verträgen
- Pflege von Beziehungen zu Kunden und Geschäftspartnern
- Berichte zum Zwischenstand eines Projekts
- Feiern eines Vertrags- oder Projektabschlusses
- betriebsinterne Veranstaltungen wie Jubiläen oder Weihnachtsfeiern
- PR-Aktivitäten in Anwesenheit von Medienvertretern
Der häufigste Fehler ist die Begründung „Geschäftsessen“. Dass es ein Geschäftsessen war, wird ohnehin vorausgesetzt, sonst würdest du es nicht absetzen – die Angabe liefert also null zusätzliche Information. Richtig ist: „Vertragsverhandlung mit Kunde A“ oder „Abschlussbesprechung Projekt B“. Schwammige, vage Gründe reichen nicht aus. Je klarer und nachvollziehbarer die Erklärung, desto besser die Chancen.
Was auf den Beleg muss
Ein Bewirtungsbeleg unterscheidet sich von einer normalen Quittung dadurch, dass er zusätzliche Angaben braucht. Die Restaurantrechnung allein genügt nicht.
Das steht ohnehin auf jeder ordentlichen Rechnung: Nettobetrag, Umsatzsteuer, Bruttobetrag und Steuersatz – also die Pflichtangaben aus dem Kurs Ordnungsgemäße Rechnungsstellung.
Das kommt zusätzlich dazu – handschriftlich oder über ein Ergänzungsformular:
- Namen und Unternehmenszugehörigkeit aller bewirteten Personen
- Name des Gastgebers
- der konkrete Anlass der Bewirtung
- die Unterschrift des Gastgebers – nicht die des Gastes
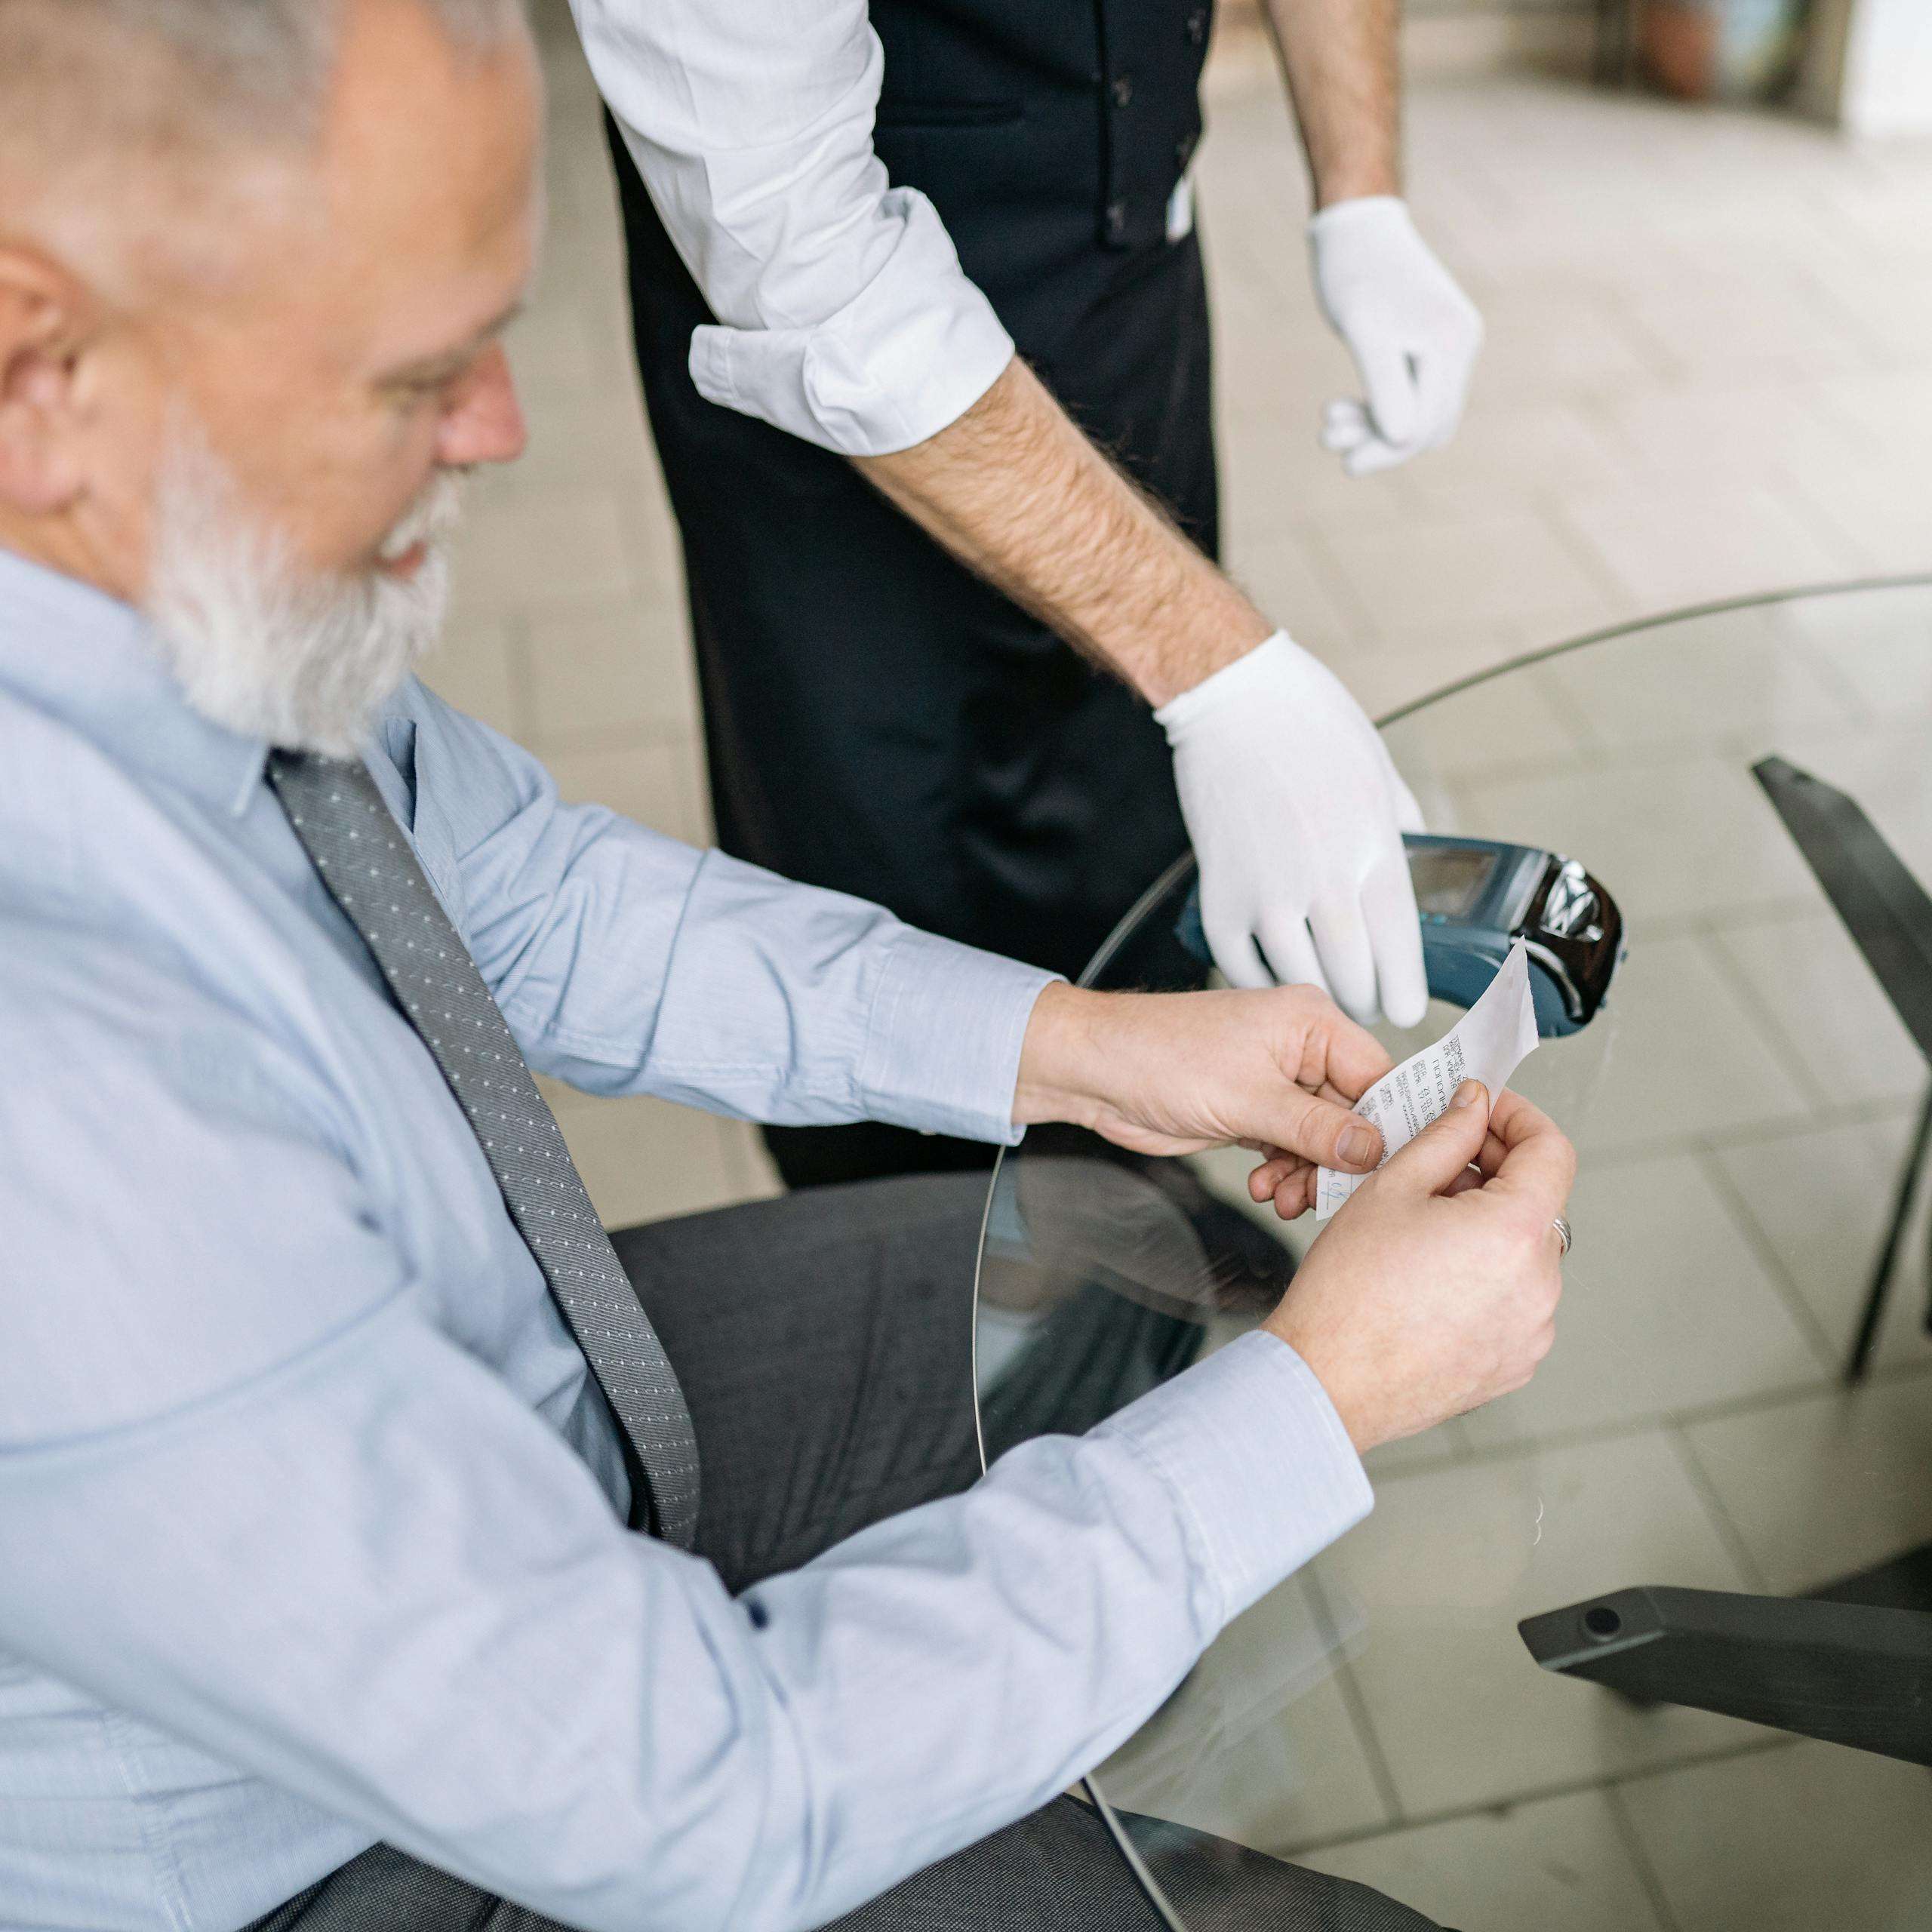
Nur mit diesen Angaben erkennt das Finanzamt die Bewirtung in der Regel als Betriebsausgabe an. Die gute Nachricht: Viele Restaurants in Deutschland sind darauf eingerichtet. Wenn du beim Bezahlen sagst, dass es eine Bewirtung ist, lässt sich das oft direkt im Kassensystem auswählen – die Quittung wird dann automatisch um einen Abschnitt für die handschriftlichen Angaben erweitert. Bietet ein Restaurant das nicht an, nimmst du ein separates Zusatzformular und tackerst beide Dokumente zusammen. Eine Vorlage liegt auf unserer Lernplattform zum Herunterladen bereit.
Ab 250 Euro gelten strengere Anforderungen
Bewirtungsbelege sind Quittungen – und damit gilt auch hier die Grenze der Kleinbetragsrechnung. Bis 250 Euro brutto genügen die erleichterten Anforderungen. Ab 250 Euro brauchst du eine vollständige, ordnungsgemäße Rechnung, also unter anderem mit deinem Namen und deiner Anschrift als Leistungsempfänger und mit dem gesondert ausgewiesenen Umsatzsteuerbetrag. Darum lohnt es sich, bei größeren Rechnungen im Restaurant gleich nach einer Rechnung auf das Unternehmen zu fragen.
Betriebsfeiern: 100 Prozent, aber 110 Euro je Mitarbeiter
Bei der Bewirtung eigener Mitarbeiter im Rahmen einer firmeninternen Feier gilt eine andere Regel: Hier sind 100 Prozent der Bewirtungskosten Betriebsausgabe, nicht nur 70 Prozent. Das ist bis zu zwei Mal im Jahr möglich – der Klassiker sind Jubiläums- und Weihnachtsfeier.
Ehepartner und Begleitungen dürfen mitkommen. Anerkannt werden aber maximal 110 Euro pro Mitarbeiter als Betriebsausgabe. Wer mit Begleitung kommt, verbraucht also denselben Betrag für zwei Personen – das gehört in die Planung des Budgets.
Trinkgeld: 70 Prozent, wenn es quittiert ist
Trinkgeld lässt sich mitabsetzen – zu 70 Prozent, wie die übrigen Bewirtungskosten, wenn es auf dem Bewirtungsbeleg aufgeführt ist. Idealerweise lässt du es quittieren. Ein Trinkgeld, das nirgends steht, existiert für das Finanzamt nicht.
Vier Praxisregeln
- Angaben direkt im Restaurant prüfen und ausfüllen. Im Nachhinein fehlende Angaben zu beschaffen ist sehr viel aufwendiger – und bei den Namen der Gäste manchmal unmöglich.
- Beleg sofort scannen. Thermopapier verblasst mit der Zeit; ein verblasster Beleg ist kein Beleg. Eine Scanner-App auf dem Telefon genügt. Das gilt grundsätzlich für alle Belege und Rechnungen.
- Zehn Jahre aufbewahren. Deshalb ist es sinnvoll, Belege über eine Software zu sichern statt in einem Schuhkarton.
- Nicht übertreiben – weder in der Summe über das Jahr noch pro Essen. Die Leute im Finanzamt sind auch nicht blöd. Eine Bewirtungsquote, die nicht zum Umsatz passt, fällt auf.
Und der rechtliche Rahmen, der dahinter steht: Bewirtungskosten dürfen nur dann angesetzt werden, wenn sie gar nicht oder nur in unbedeutendem Maße auf die private Lebensführung zurückzuführen sind. Der Finanzbeamte hat dabei Ermessensspielraum – das ist genau der Grund, weshalb saubere Angaben sich lohnen.
Häufige Fragen
Warum nur 70 Prozent?
Weil bei einem Essen immer auch ein privater Mitnutzen entsteht. Der eigene Anteil bleibt sinngemäß außen vor.
Was ist mit der Umsatzsteuer?
Die Vorsteuer bleibt bei einer ordnungsgemäßen Rechnung in vollem Umfang abziehbar – die 70-Prozent-Grenze betrifft die Betriebsausgabe, nicht den Vorsteuerabzug.
Darf ich mich allein bewirten?
Nein. Bewirtung setzt bewirtete Personen voraus; dein eigenes Mittagessen ist privat. Für Verpflegung auf Dienstreisen gibt es dagegen Pauschalen – siehe Einkommensteuer.
Reicht ein Kreditkartenbeleg?
Nein. Er zeigt nur die Zahlung, nicht die Leistung. Du brauchst die Rechnung des Restaurants mit den Bewirtungsangaben.
Was gilt bei der Weihnachtsfeier?
100 Prozent Betriebsausgabe, bis zu zweimal im Jahr, maximal 110 Euro je Mitarbeiter – Begleitungen eingerechnet.
Was dich in diesem Kurs erwartet
Eine Lerneinheit mit Video und Wissenstest: Warum Bewirtung absetzbar ist, welche Anlässe anerkannt werden, die Pflichtangaben auf dem Beleg, die 250-Euro-Grenze, Betriebsfeiern und Trinkgeld – samt Vorlage für den Bewirtungsbeleg zum Herunterladen.
Der Kurs gehört zur Gründerberatung der DKMU GmbH und ist über den AVGS der Agentur für Arbeit für dich kostenlos. Weiter geht es mit Ordnungsgemäße Rechnungsstellung und Finanzbuchhaltung. Alle Themen stehen in der Übersicht Gründerwissen.
Stand der Angaben: Oktober 2026. Die DKMU GmbH arbeitet gemäß § 6 Nr. 3 und 4 StBerG – dieser Text ersetzt keine Steuerberatung.
Kursinhalt
Bewirtungsbeleg
-
Coaching: Bewirtungsbeleg
-
Video: Bewirtungsbeleg
09:19 -
Test: Bewirtungsbeleg
Erhalte ein Zertifikat
Füge dieses Zertifikat deinem Lebenslauf hinzu, um deine Fähigkeiten zu belegen und deine Chancen zu erhöhen,